
ニュース情報
太陽光発電用ガラスのトップ企業が価格を急激に引き上げ、粗利率が低下している。
太陽光発電用ガラスのトップ企業が価格を急激に引き上げ、粗利率が低下している。
公開日時:
2023-06-26
出典:
36Krより転載
著者:
時代財経
太陽光発電用ガラスは、モジュールの重要な補助材料です。3月27日、弘陽太陽エネルギーの創業者である劉継茂氏は『時代周報』に対し、近年、太陽光発電設備の導入量が急速に増加しており、これに伴って太陽光発電用ガラスの需要も急増していると語りました。
太陽光発電市場全体の需給が正常化する中、太陽光発電用ガラスのトップ企業であるフォーライトは、今後も一定の成長を維持できるでしょうか?
3月26日夜、フォーライト(601865.SH)は年次報告書を公表し、2023年の営業収益は215億2400万元に達し、前年比39.21%増加しました。親会社株主に帰属する純利益は27億6000万元で、前年比30%増加しました。当社は全株主に対して、10株ごとに現金配当3.8元(税込)を予定しています。
これは2018年以来、フォーレットの純利益が5年連続で増加していることです。
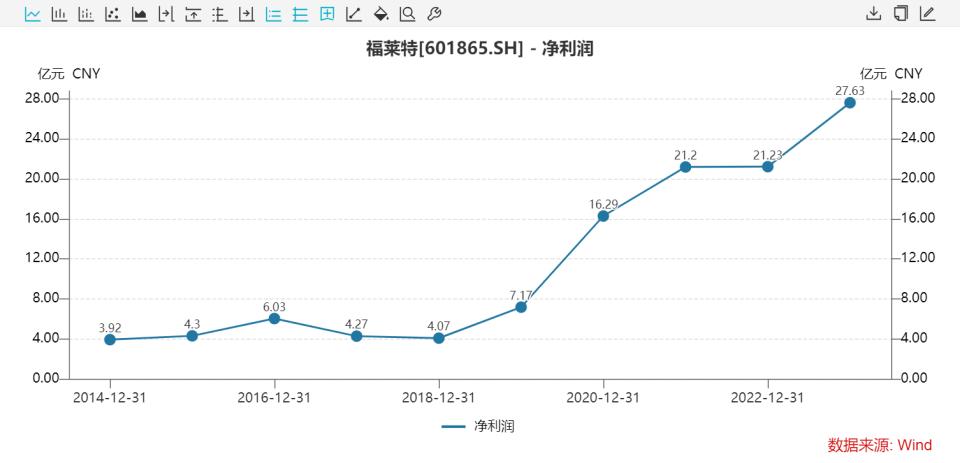
画像元:wind
しかし、2023年には同社の太陽光発電用ガラスの粗利率が著しく低下し、23.31%に達しました。これは前年比で12.39%減少したものです。「ガラスの供給過剰およびモジュールの生産計画上の圧力を受け、2023年のガラス価格が大幅に下落したため、フォーライトの収益性は前年比で著しく悪化しました」と、3月26日付のレポートで国金証券は分析しています。
太陽光発電ガラスの収益圧力が高まる
公開資料によると、フォーレットは2019年に上海証券取引所に上場しました。同社の主力事業は、太陽光発電用ガラス、フロートガラス、建築用ガラス、住宅用ガラスの4分野に及びます。なかでも、太陽光発電用ガラスの研究開発、生産および販売が同社の最も重要な事業です。隆基緑能(601012.SH)、晶科エネルギー(688223.SH)、東方日昇(300118.SZ)、晶澳科技(002459.SZ)、正泰新能などの太陽光発電メーカーを含む多くの企業が、同社の主要顧客となっています。
太陽光発電用ガラスは、モジュールの重要な補助材料です。3月27日、弘陽太陽エネルギーの創業者である劉継茂氏は『時代週報』に対し、近年、太陽光発電設備の導入量が急速に増加しており、これに伴って太陽光発電用ガラスの需要も急増していると語りました。
国家エネルギー局の統計データによると、中国の2023年の太陽光発電新規設置容量は216.88GWで、前年比148.1%増加しました。このような背景のもと、フォーライト社の2023年の太陽光発電用ガラスの販売量は著しく伸びました。
年次報告書のデータによると、2023年のフォーライトの太陽光発電用ガラスの販売量は12億2000万平方メートルに達し、前年比49.52%増加しました。在庫は前年比29.28%減少しました。一方、同社の太陽光発電用ガラスによる収益は前年比43.82%増加し、その収益構成比はすでに91.4%に達しています。
太陽光発電用ガラスを除くと、フォーライトの家具用ガラス、建築用ガラスおよび鉱業製品の売上高はそれぞれ前年比6.15%、2.16%、0.92%減少しましたが、フロートガラスの売上高は前年比2.15%増加しました。
粗利益率の観点から見ると、フォーライトの太陽光発電用ガラス、住宅用ガラス、建築用ガラスの粗利益率はそれぞれ22.45%、11.52%、10.79%で、前年比でそれぞれ0.87ポイント、6.44ポイント、3.29ポイント低下しました。フロートガラスおよび鉱業製品の粗利益率はそれぞれ-3.61%と26.44%でした。
太陽光発電用ガラスに限って言えば、近年その粗利率は全体的に低下傾向にあり、収益圧力が一段と高まっています。
これについて、3月27日、万聯証券投資顧問の屈放氏は『時代週報』に対し、2023年、太陽光発電ガラス業界は益々高まる収益圧力に直面していると述べました。これは主に以下のいくつかの要因に起因しています。
近年、炭酸カルシウムやソーダ灰など太陽光発電用ガラスの原材料価格は大きく変動しており、時として価格が上昇し、太陽光発電用ガラスの生産コストに影響を及ぼしています。一方、太陽光発電業界が急速に発展するにつれて、太陽光発電用ガラスの生産能力も拡大し、市場競争が激化しています。メーカー各社は市場シェアを獲得するために価格を引き下げることがあり、その結果、利益にも影響を及ぼす可能性があります。
「さらに、政府の太陽光発電業界に対する支援政策により、市場競争が激化し、結果として太陽光発電用ガラス企業の収益に影響を及ぼす可能性があります。」と屈放氏はさらに述べました。
実際、フライターは年次報告書の中で、炭酸ナトリウムや天然ガスなどのコスト上昇に伴い、ガラス価格の変動が小さいため、業界の収益が低水準に低迷していると指摘しています。2023年には、太陽光発電用ガラスの増産ペースが顕著に鈍化し、市場の需給バランスが徐々に整ってきています。
生産能力に関して、フォーライトは次のように述べています。「2023年12月31日現在、当グループの総生産能力は日産20,600トンです。安徽省第4期プロジェクトと南通プロジェクトを合わせた日間溶融量は合計9,600トンで、今年中に稼働開始する予定です。また、当グループはインドネシアにおいて太陽光発電用ガラスの窯炉建設への投資を計画しており、各国・地域における太陽光発電用ガラスの需要に応えていきます。」
あるいは新たなサイクルを迎える
2024年の太陽光発電用ガラスの全体的な動向について、業界では一般的に需要と供給がさらに引き締まり、太陽光発電用ガラスの価格がさらなる上昇局面を迎える可能性が高いと見られています。
工業情報化部が21日に発表したデータによると、2024年1~2月の中国における太陽光発電用圧延ガラスの累積生産量は450万9千トンで、前年同期比27.4%増加しました。うち2月の生産量は222万7千トンで、前年同月比32%増加しました。
価格面では、1~2月の2mmおよび3.2mmの太陽光発電用圧延ガラスの平均価格はそれぞれ1平方メートルあたり17.2元、25.5元で、前年同期比でそれぞれ9.3%、0.2%低下しました。2月の2mm太陽光発電用圧延ガラスの平均価格は1平方メートルあたり16.9元で、前年同月比8.6%の下落となり、3.2mm太陽光発電用圧延ガラスの平均価格は25.2元で、前年並みでした。
中信証券の見解によると、現在の太陽光発電用ガラス業界の生産能力約10万トン/日は、月間約55GWのモジュールの堅調な生産需要をやっと満たすにすぎず、需給バランスは非常に脆弱です。下流のモジュール生産計画が予想を上回って拡大したため、2024年第1四半期には太陽光発電用ガラスの在庫が急速に減少しました。当社の推計では、2024年第2四半期以降、太陽光発電用ガラスの生産能力不足が再び顕在化し、需給状況が一段と引き締まり、価格が上昇局面を迎える可能性があります。
華福証券の見解によると、「業界の現在の生産能力は約10万1千トン/日で、2024年には新たに4,750トン/日の生産能力が稼働し、3,200トン/日の設備が冷修中です。2024年の新規増設能力は大手企業に集中する見込みであり、年末時点での名目生産能力は約12万トン/日になるでしょう。需要面では、3月の太陽光発電モジュールの生産計画が再び過去最高を更新し、需要のさらなる拡大が見込まれます。生産能力の立ち上がり期間を考慮すると、需給のミスマッチが生じる可能性があります。コスト面では、炭酸ソーダ価格はすでに低水準にあり、さらに下落の余地があります。また、暖房シーズンの終了に伴い、天然ガス価格も高水準から下落しています。需給の最適化とコスト改善により、2024年はガラスの生産量と利益がともに引き続き上昇すると考えられます。」
屈放氏はまた、現在、太陽光発電用ガラスのトップ2社が市場シェアの60%を占めており、市場価格および需給に対して強い影響力を有していると指摘しました。「2024年通年を通じて、太陽光発電用ガラスは依然として供給がタイトな状況が続く見込みであり、その価格はさらに上昇する可能性があります。通年の総生産能力はおおよそ13万トン/日で推移すると予想されます。」
2次市場において、3月27日終値時点でフォーライトは1.39%上昇し、29.13元/株で引けました。
Windの最新データによると、UBS AG(スイス・ユニオン・バンク・グループ)は現在、フォーライトの上位10大株主から外れています。
知るところによると、合格海外機関投資家(QFII)であるUBS AGは、ヨーロッパ最大の金融持株会社として、世界のクロスボーダー資産の26%を管理しており、同社の中国における投資状況は常に注目されています。
UBS AGがここ数年行ってきた投資活動を見ると、新エネルギー分野が中国市場における最新の投資展開の重点分野となっています。対象となる事業範囲は、リチウム電池の正極材料、新エネルギー自動車用搭載電源、バナジウム電池、薄膜太陽電池など、複数の細分化された分野に及びます。
2023年8月、UBS AGはフォーライトの上位10大株主に入り、保有比率は1.22%に達しました。その1四半期後、UBS AGは上位10大株主から外れました。