
ニュース情報
ゴービージャ:光学ガラスの曙光が差し始め、先ほど会議を終えた「小さな巨人」は無事に「東風を借りる」ことに成功したのか?
ゴービージャ:光学ガラスの曙光が差し始め、先ほど会議を終えた「小さな巨人」は無事に「東風を借りる」ことに成功したのか?
公開日時:
2023-06-26
出典:
36Krより転載
著者:
マツカサファイナンス
スマート化された新技術が継続的に発展する中、光学デバイスは多くの場面で必要とされる部品であるため、時代の技術変遷に伴って進化していくのは必然です。
サービス型中小企業の「主戦場」として位置づけられる北京証券取引所は、この冬に徐々に注目を集めるようになってきたようです。資料によると、昨年12月に北京証券取引所には44社が上場申請を受理されましたが、同時期の上海・深セン証券取引所を合わせてもわずか23社にとどまりました。
同時に、二次市場の反応も非常に好調です。オープンソース証券の統計によると、北京証券取引所の新規上場銘柄について、11月と12月の上昇率の平均値はそれぞれ100.36%と135.69%でした。
こうした「熱烈な」反応により、ますます多くの「スモール・ジャイアント」企業がこの絶好のタイミングを捉え、新たな資金調達ルートへの参加資格を得ようと試みています。先日上場承認を受けたゴビカもその一つです。
実は、監督当局の照会に1年ぶりに回答したゴビカ自身は依然として大きな議論を呼んでいます。資料によると、同社はIPO申請前後に2度にわたり2019年以降の財務データを訂正しており、現在も帳簿上の整合性に不合理な点が残っています。さらに、同業者である成都光電から何度も提訴されたり、複数の特許が無効とされたり、実質的な経営者が公的口座を「巧みに」利用したりするなど、さまざまな問題を抱えています。
しかし、ゴビカが上場に成功したとのニュースが伝わるにつれ、この「小さな巨人」企業の経営状況について大きな関心が集まらざるを得ません。
国内の光学ガラスは二極化が進んでおり、革新的な末端用途のみが明確な方向性を示しています。
ゴビカが主力とする光学ガラス事業は、製品のサービスサイクルが長いため、消費者からのアップデートニーズが緩やかであり、収益モデルも透明性が高いため、市場規模の成長速度が鈍化しています。
DIResaerchの調査統計によると、2023年の世界の光学ガラス市場の売上高は18億9,000万米ドルに達し、2023年から2030年までのCAGRは5.56%と予測されています。
中国は世界最大の光学ガラス生産・販売国ではあるものの、この産業の発展は比較的遅く、現在、国内の光学ガラスの需給には明らかな二極化の問題が存在しています。
一方で、伝統的な光学ガラスの量産メーカーは数多く存在し、製品が同質化しており技術革新も不足しているため、全体として生産能力が過剰となっています。
資料によると、2022年の国内光学ガラスのCR5市場シェアはわずか35%にとどまり、業界の構図は分散しており、依然として大きなブランド力を有する絶対的なリーダーが存在しない状況です。これはすなわち、国内の光学ガラス業界がまだ初期段階の無秩序な競争局面にあることを意味し、中低級品の生産能力過剰は必然的な現象と言えます。
一方、高級光学ガラスおよび特殊ガラスの分野では、依然としてショット、オリンパス、小原、コーニングなどの海外ブランドが主要市場を占めており、国内メーカーの競争優位性はやや不足し、供給も比較的希少です。
そして、ゴビカは国内で数少ない特殊機能ガラスを規模立てて生産できるメーカーの一つです。
これが、ゴビカの2つの主要製品カテゴリの粗利率動向が逆方向に推移する主な理由です。ただし、ここ2年間でハイエンド製品の構成比率が顕著に上昇したため、総合的な粗利率は依然として全体の流れに従って低下しているものの、全体としては依然として良好な強靭さを維持しています。
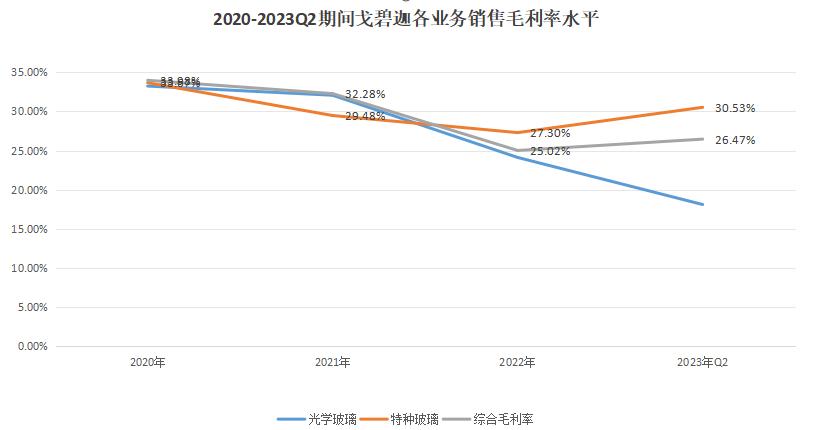
長期的には、スマート化がすでに広く合意されている時代において、高性能光学ガラスはその優れた透過性、均一性、可塑性により、スマート家電製品、都市のスマートセキュリティ、スマート運転支援、スポーツ用カメラなど、多くのエンドユーザー分野におけるスマート化のイノベーションを実現する重要な要素となりつつあります。
光学ガラスの成長ポテンシャルが最も高いセグメントであるスマートドライブを例に挙げてみましょう。
スマートドライビングは、感知・意思決定・実行の3つのシステムから構成され、そのうち感知層では光学デバイスへの需要が最も高まります。例えば、「自動運転の目」と称される車載カメラは、スマートドライビングにおいて人間の視覚的知覚を最も忠実に再現する部品です。
そのため、自動運転が継続的に進化するにつれて、その役割もますます顕著になってきています。
Yoleのデータによると、スマートカーがL2レベル以下の場合、一般的に搭載されるカメラは4個以下ですが、L3レベルでは5~12個、L4レベルになると13個乃至それ以上のカメラを搭載することになります。ただし、完全自動運転に近づくにつれて、カメラの必要数は9個程度に減少する可能性があります。しかし、この段階ではカメラやレーザーライダーなど光学デバイスを含むセンサーが導入されるため、技術的要求の向上に伴い、車両1台あたりのセンサー価値も相応に上昇します。
ICV Tankおよび360Research Reportsなどのデータによると、2025年には世界の車載カメラ市場規模が270億米ドルに達し、4年間の複合年間成長率(CAGR)は15.7%に上ります。そのうち、中国の市場規模は230億元まで拡大し、CAGRは29.2%となります。車載カメラ市場の将来性は非常に明るいと言えます。
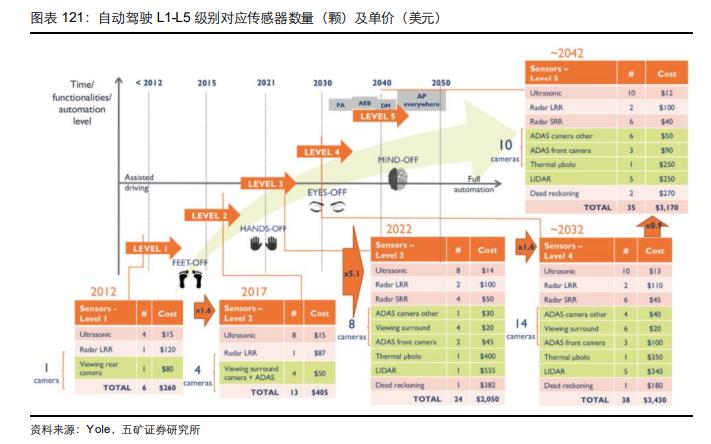
その中でも、光学レンズ(光学レンズ、フィルター、保護膜などを含む)の価値は車載カメラ全体の約14%を占めています。仮にその半分が光学材料のコストであるとすると、価格上昇を考慮しないとしても、2025年の車載カメラにおける光学材料の市場規模は16億1,000万元に達するでしょう。一方、中国光電子産業協会の不完全な統計によると、2022年の中国における光学材料の総市場規模は31億元にすぎませんでした。茂萊光学の決算報告書によれば、このうち70%以上がスマートフォン分野に使われています。
さらにレーザーライダーなどのセンサーに使用される光学材料を加えると、自動運転の到来に伴う追加需要規模はますます大きくなるでしょう。
このほか、AR/VRヘッドセットやスマートフォンなどのスマート家電のアップグレードとモデルチェンジ、さらには高演算能力の光ファイバー通信、産業オートメーション、マシンビジョンシステムなど産業分野における革新的な応用も、高性能光学ガラスへの需要を絶えず刺激していくでしょう。
要するに、特にこれらのスマート端末分野における技術と市場が継続的に進展するにつれ、高級光学ガラスおよび特殊機能ガラスの代替不可能な役割はますます大きくなり、結果として業界に大きな構造的な新規市場をもたらすでしょう。
また、ゴビカもこうした潜在力の高いニッチ分野にすでに布石を打っています。
自動車レーストラックに関する資料によると、ゴビカの光学式ヘッドライト用非球面レンズ製品は2022年6月に比亜迪のサプライチェーンに参入しましたが、現在はまだ普及段階にあり、在庫を中心に販売されています。そのため、この事業の収益規模はまだ小さいです。今後の展開次第で、将来の展望が決まってくるでしょう。
ただし、現在最も広く普及しているスマートフォン市場において、ゴビカはすでにわずかなチャンスをつかみ取っているかもしれません。上述した粗利益率の変化がまさにそのことを示しており、売上高の推移もまたそれを裏付けています。
さらに分析を続けます。
左手に華為のスマートフォン、右手にスマートドライブ——ゴビカは特殊ガラス分野で「広く網を張る」戦略を展開する。
現在、ゴビカは急成長期にあります。
資料によると、2020年から2022年にかけての収益の複合成長率は38.67%に達し、2023年上期までの累計収入は5億9,000万元に達し、2022年の年間収入4億2,900万元を大幅に上回りました。また、非経常利益は倍増し、2022年の0.4億元から2023年第3四半期には0.82億元に伸びました。
その収益構造を詳しく分析すると、おそらくこれは同社のハイエンド製品の商業化と「切っても切れない」関係にあるようです。資料によると、同社のハイエンド特殊機能ガラス事業の収益が占める割合は2022年以降急増し、2023年第2四半期にはすでに過半数に達し、実に66.7%に上りました。また、同期における総合粗利益率も急速な低下傾向を転じ始めました。
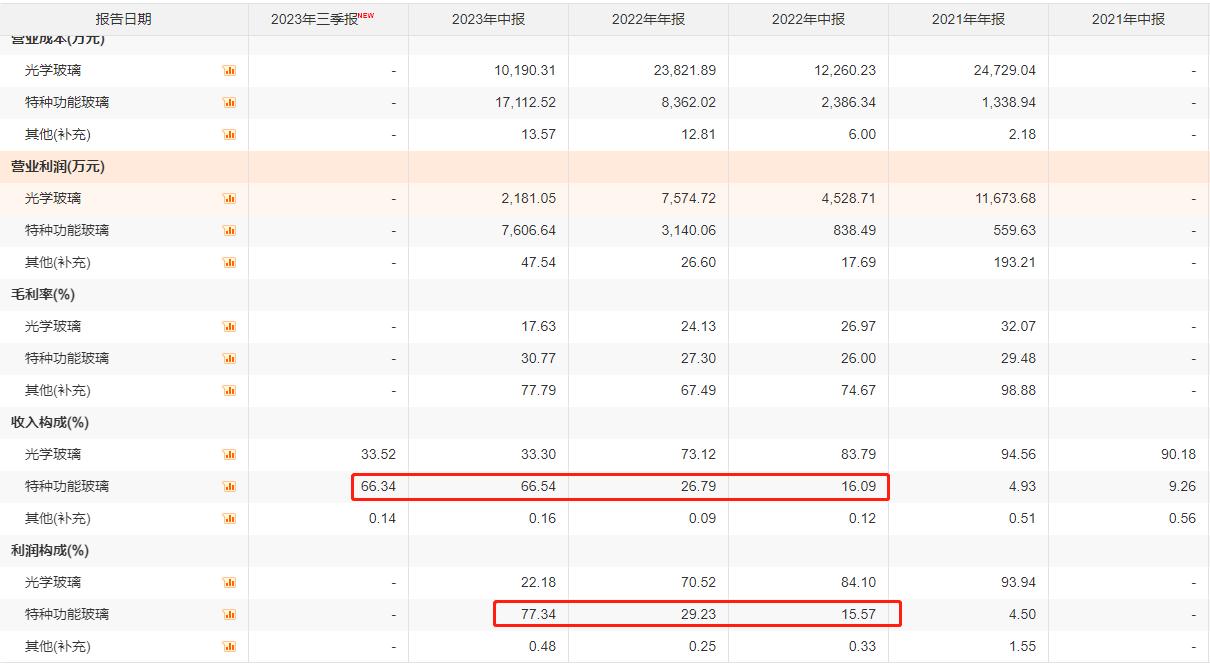
資料出典:東方財富Choice端末、ゴビカIPO説明書
さらに整理したところ、これはファーウェイのスマートフォンの復帰と密接に関連しているようです。
2020年、アップルの耐スクラッチ性能を上回る超セラミックガラスパネルを模範とするため、ファーウェイが投資した重慶鑫景特殊ガラス有限公司は1年をかけて現在ファーウェイが主力としている「崑崙ガラス」を開発し、量産に成功しました。現在、P50、Mate50、Mate60、Mate Xシリーズのハイエンド・ミッドレンジモデルに採用されています。
そして、この「崑崙ガラス」はまさに、ゴビカが2021年に研究開発に参加し量産化したナノマイクロクリスタルガラスであるはずです。その目論見書によると、重慶鑫景が同ナノマイクロクリスタルガラスの独占顧客となっています。
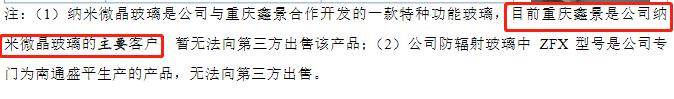
同時に、時間的にもちょうど合っています。
2022年にファーウェイがMate50を発売した後、ゴービカの特殊機能ガラスの売上高も急増しました。この時期、重慶鑫景は同社の最大顧客となり、売上高の17%を占めました。2023年上半期には、重慶鑫景が同社の売上高の65.12%を占めるまでに至りました。そのため、2023年下半期にMate60が発売されれば、ゴービカの同事業の売上高はさらに伸びると見込まれています。
公式な明確な表明は得られていないものの、新たに「世界で最も耐衝撃性が高い電子ガラス」と称されるナノクリスタルガラスは、ゴビカに大きなチャンスをもたらすことは確かです。
重慶鑫景は、電子カバーガラスの市場規模が1000億元を超えることを踏まえ、重慶の関係部門と協力して電子カバーガラス産業パークを整備し、河南省や湖北省などの地域からサプライチェーン関連企業を誘致する計画を進めているとのことです。
その時になると、この産業生態系にいち早く参入した企業として、ゴビカの可能性は容易に広がっていくでしょう。特に2023年第4四半期には、ファーウェイをはじめとするブランドが牽引するスマートフォン端末の更新・買い替え需要が本格的に顕在化し始め、これにより同社の成長ポテンシャルがさらに開花する可能性があります。
ただし、こうした観点から見ると、短期的にはゴビカが収益源が比較的単一であるという問題を抱えることになります。そのため、その商業資源や研究開発で生み出した新製品をより積極的に活用し、多分野にわたる「広く網を張る」戦略を実施するのも一つの手かもしれません。
一方、ナノ微結晶ガラスを除くと、当社が開発した放射線防護ガラスや高温高圧耐性ガラスなど、複数の特殊機能ガラス製品も、高い放射線環境下での保護が必要な医療分野や、高温高圧環境下で使用される石油探査分野などで、すでに量産販売されています。
しかし、さらに注目すべきは、前述のとおり、現在ゴビカが自動運転をはじめとする自動車分野への参入はまだ始まったばかりですが、同社自身がこの分野で持つ可能性は依然として非常に大きいということです。
資料によると、LiDAR分野のリーディングカンパニーである光峰科技は、ゴビカの投資先であり、保有株式比率は1.69%です。以前から光峰科技は、レーザー表示産業チェーンを大きく育てることを自らの使命とし、健全な産業エコシステムの発展に取り組み、投資企業の持続可能な長期的価値向上を促進していくと公言しています。
今後、多様化する新型スマート端末が加速的に発展していく中で、ゴビカは光峰科技のレーザー産業エコシステムを活用し、スマートカー、ロボット、航空ディスプレイ、ARなど新たな分野への進出を図り、新たな領域や顧客層の開拓を実現することで、さらなるイノベーションと収益拡大を達成できるでしょう。
そして、ゴービカが今回のIPOで募った資金を投じて新たに設立する6本の特殊高精細画像用光学ガラス材料生産ラインは、ハイエンドなスマートシーンへの進出戦略に応えるものかもしれません。したがって、今後このハイエンドな新生産能力が順調に稼働し、新たな顧客開拓も着実に進むとすれば、ゴービカには実に多くの可能性が広がると言えます。
しかし、そのような結果が当然であるわけではありません。
結語
明らかに、スマート化された新技術が継続的に発展する中で、光学デバイスは多くの場面で必要とされる部品であるため、時代の技術変化に伴って進化していくのは必然です。
したがって、光学ガラスは資本集約型かつ労働集約型の産業ではありますが、ゴビカなどまだ規模拡大段階にある企業にとって、技術研究開発は依然として極めて重要であり、今後の成長の原動力に直結しています。
公募資料によると、2020年以降、ゴビカの研究開発費の割合は一貫して5%前後という低水準にとどまっています。また、2022年以降、同社が取得した複数の特許が無効または却下されたことに加え、重慶鑫景や南通盛平といった主要な業績貢献企業が今後技術的ブレイクスルーを達成した場合、自社でナノマイクロクリスタルガラスや放射線防護ガラスを生産する可能性があります。
このことから、中小企業であるゴビカは特に製品の革新と研究開発を重視し、先見性のある戦略的布石を打つことでこそ成長できるのです。
ただし、全体として見れば、ゴビカの経営状況は比較的信頼できると言えます。
現在の最大の難題は、冒頭で述べた管理が比較的混乱しているという問題かもしれません。これまでの蓄積は容易に得られたものではありません。今後の上場が成功するかどうかにかかわらず、ゴビカは管理の科学的な改革を一層重視してほしいと思います。何よりも、より大きな規模を目指すには、信頼性の高い管理が鍵となるからです。